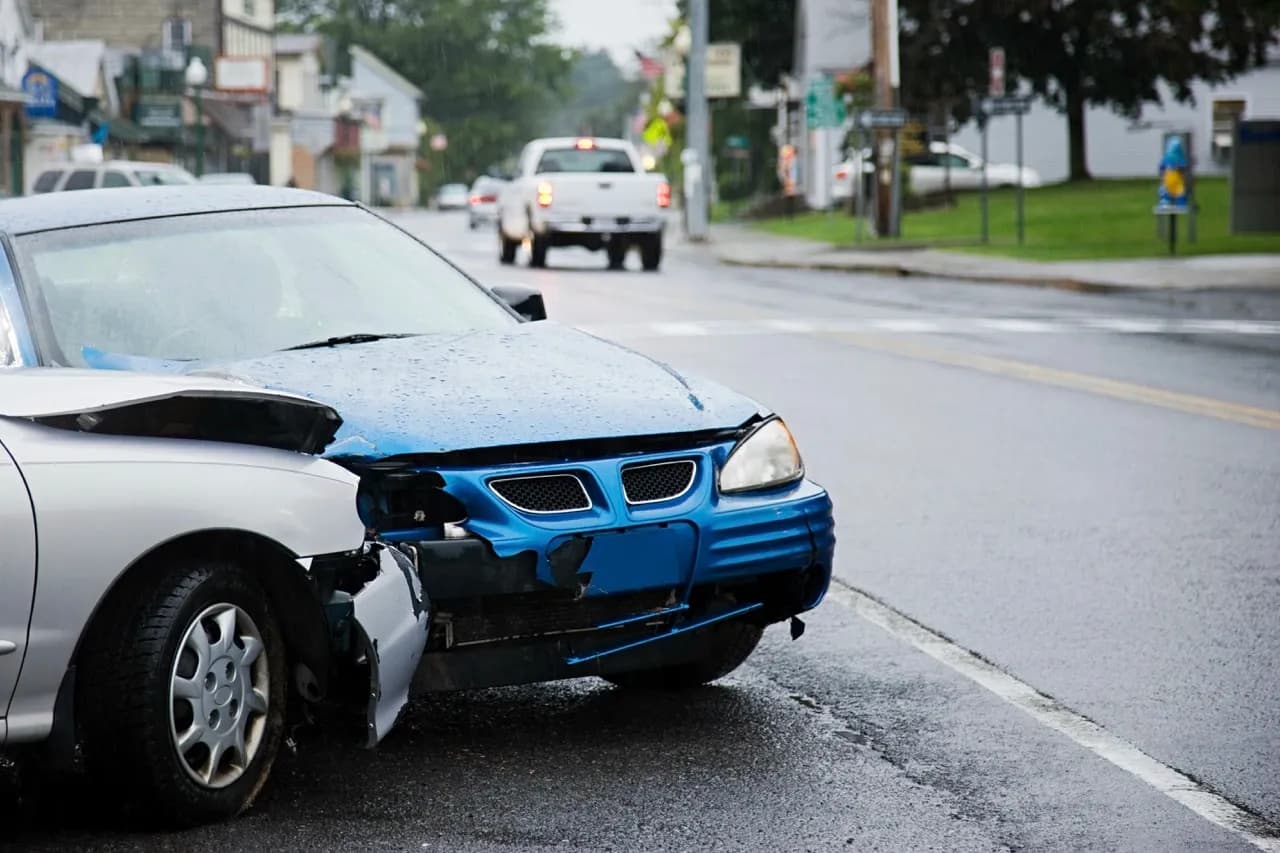
Bu sorunun cevabı kazadaki kusur durumuna, aracınızın kasko poliçesine ve talep ettiğiniz ödemenin hukuki niteliğine göre değişiyor. Kasko poliçenizde ikame araç hizmeti varsa sigorta şirketiniz belirlenen koşullarla size geçici bir araç sağlayabilir. Kazaya başka bir sürücü sebep olmuşsa aracınızı kullanamadığınız süre için araç mahrumiyet bedeli gündeme gelebilir.
Burada önemli bir ayrım var. Kaskonun sağladığı ikame araç hizmeti ile kazadan sorumlu kişiden talep edilebilen araç mahrumiyet bedeli aynı anlama gelmiyor. İlki poliçeden doğan bir hizmet, ikincisi ise kullanım kaybının parasal karşılığı olarak ele alınan bir tazminat türü. Bu ayrımı bildiğinizde, kaza sonrasında hangi hakkı kimden talep edebileceğinizi çok daha kolay anlayabilirsiniz.
İkame araç süreci uzayabilir ama siz o süre boyunca hareketsiz kalmak zorunda değilsiniz. QCAR Mobilite ile birkaç dakika içinde rezervasyonunuzu tamamlayıp aracınızı teslim alabilirsiniz. Hemen araç kiralama için tıklayın!
İkame araç nedir?
Basitçe anlatmak gerekirse, aracınız kasko kapsamındaki bir hasar yüzünden serviste, sigorta şirketi de o süre boyunca size başka bir araç veriyor. İkame araç böyle tanımlanabilir.
Ama “Kaskom var, demek ki ikame araç da vardır.” diye düşünmeyin. Bu sık yapılan bir yanlış. İkame araç ayrı bir hizmet, poliçede ayrıca yazması lazım. Yani poliçenizi açtığınızda sadece “İkame araç var mı?” diye bakmayın. Kaç gün veriyor, yılda kaç kere, hangi hasarda devreye giriyor, size ne segment araç veriyorlar, bunları da görmelisiniz.
Kaza sonrası araç kiralama bedelini kim öder?
Bu sorunun tek bir cevabı yok esasen. Üç farklı senaryo var, birbirine karıştırmamanız önemli. Şöyle ki:
Kasko poliçenizde ikame araç hizmeti varsa
En rahat senaryo bu. Poliçenizde hizmet varsa sigorta şirketi anlaşmalı olduğu bir kiralama firmasından size aracı yolluyor, siz kendi bütçenizden bir şey ödemiyorsunuz.
Bazı poliçelerde başka bir madde daha var. Sigorta şirketi ikame aracı temin edemezse, siz kendiniz kiralayıp faturayı gösterince belirli bir limite kadar karşılanabiliyor. Ama bu her poliçede yok. Önceden onay almadan araç kiralayıp “Nasıl olsa karşılarlar.” demeyin, sonra ödeme alamayabilirsiniz.
Kazada karşı taraf kusurluysa…
Burası işin biraz daha hukuki tarafı. Kaza sizin suçunuz değilse ve araç bu yüzden serviste kullanılamıyorsa, araç mahrumiyet bedeli diye bir şey talep edebilirsiniz. Bu, tamir masrafından tamamen ayrı bir şey. Orada konuşulan aracın kendi hasarı değil, sizin o süre boyunca aracınızdan mahrum kalmanız.
Yargıtay kararlarını aktaran hukuk kaynaklarına göre kusurlu taraf bu kayıptan da sorumlu tutulabiliyor. Kusur oranına ve olayın detayına göre talep kusurlu sürücüye, işletene ya da malike yöneltilebiliyor.
Mesela aracınız sekiz günde tamir olacaksa, benzer bir aracın sekiz günlük rayiç kirası üzerinden hesap yapılabilir. Siz de biraz kusurluysanız o oran hesabı etkiliyor.
Kazada kusurlu olan sizseniz…
Bu durumda karşı taraftan bir şey isteyemezsiniz, gayet açık. Suç sizdeyse tazminat da yok. Elinizde kalan kendi kasko poliçeniz. Şartları tutuyorsa sigorta size araç verir, tutmuyorsa kiralama masrafı size kalır.
Kaskonun asıl değerini gösterdiği an burası aslında. Poliçeyi alırken “İkame araç var mı yok mu?” diye sormamış olabilirsiniz ama araca her gün binen biriyseniz o birkaç günlük servis süresi cebinizi hızlıca yakabilir.
Trafik sigortası ikame araç verir mi?
Bu konuda çelişkili açıklamalara rastlamak mümkün. Ama resmi tarafa bakınca durum aslında gayet net. SEDDK'nın Trafik Sigortası Genel Şartları'nda gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar açıkça kapsam dışı bırakılmış.
Yani karşı taraf kusurluysa bile trafik sigortasının ödeyeceği varsayılmamalı, otomatik ödemiyor. Araçtan mahrum kalma zararı ile trafik sigortasının teminatı iki ayrı mesele, bunu birbirine karıştırmayın.
Ek bir güvence varsa, bazı sigorta şirketleri paket olarak sunuyor, durum değişebilir. Ama standart trafik sigortasında SEDDK'nın çizdiği çerçeve geçerli.
Kasko ikame araç şartları nelerdir?
Şirketten şirkete, paketten pakete değişiyor ama birkaç ortak nokta var. Önce hizmetin poliçede yazılı olması lazım, yoksa konuşacak bir şey yok zaten. Hasarın kasko kapsamında olması ve aracın kullanılamayacak durumda olması gerekiyor, bunu genelde eksper belirliyor.
Araç segmenti de benzer mantıkla çalışıyor. Size hasarlı aracınıza yakın sınıfta bir şey veriyorlar ama marka model birebir aynı olsun beklemeyin. Kısaca poliçe alırken dört şeyi sorun: kaç gün, yılda kaç kez, hangi segment, hangi hasarda geçerli.
Kasko ikame araç kaç gün verir?
Kasko ikame araç süresi hakkında net bir rakam yok. Yedi gün diyen de var 15 gün diyen de, ürüne göre değişiyor. Bazı poliçelerde yıllık kullanım sayısı da sınırlı.
Yani “20 gün serviste kaldı, 20 gün de araç kullanırım” diye bir mantık yürütmeyin, çoğu zaman böyle işlemiyor. Aracınız erken çıkarsa ikame aracı erken geri isteyebiliyorlar da. Burada tek doğru cevap kendi poliçenizi okumak.
Araç mahrumiyet bedeli nedir?
Halk arasında “araçtan yoksun kalma tazminatı”, “araç yatma parası” ya da “yattı parası” da deniyor buna. Resmi adı araç mahrumiyet bedeli. Aracınız kaza yüzünden serviste, siz onu kullanamıyorsunuz, bu kullanamama durumunun bir bedeli var.
Tamir parasıyla karıştırmayın, o ayrı bu ayrı. Yargıtay 4. Hukuk Dairesi'nin bazı kararlarında, siz fiilen araç kiralamamış olsanız bile hakimin bu kaybı hesaplayabileceği belirtiliyor.
Araç kiralamış olmak şart mı?
En çok yanlış bilinen konulardan biri de “Fatura göstermezsem para alamam.” diye düşünülmesi. Aslında Yargıtay yaklaşımı, araç kiralanmamış olsa bile kullanım kaybının bir zarar sayılabileceği yönünde.
Mahkeme, benzer bir aracın piyasa kirasını ve makul onarım süresini baz alıp bedeli belirleyebiliyor. Yine de siz siz olun araç kiraladıysanız faturayı, sözleşmeyi saklayın. Kaza tutanağı, ekspertiz raporu, hasar fotoğrafları da elinizde olsun. Hiçbiri zorunlu olmasa da işinizi kolaylaştırabilir.
Araç mahrumiyet bedeli nasıl hesaplanır?
Formül basit görünüyor: Muadil aracın günlük rayiç kirası × makul onarım süresi. Ama gerçek hayatta bu kadar temiz değil. Aracın yaşı, segmenti, kullanım amacı, hasarın büyüklüğü, kusur oranı, hepsi hesaba giriyor.
Farazi bir örnek vermek gerekirse, diyelim ki günlük kira 2.000 TL, onarım da sekiz gün sürüyor. Çarpınca 16.000 TL çıkıyor. Ama kusur oranı ya da o süre boyunca harcanmayan yakıt gibi kalemler bu rakamı aşağı çekebilir.
Bu yüzden “2026'da araç mahrumiyet bedeli günlük XX kadar” diye internette gördüğünüz sabit rakamlara pek güvenmeyin, her durum farklı.
Makul onarım süresi ne demek?
Bu aslında bütün hesabın can alıcı noktası. Araç 30 gün serviste kaldı diye otomatik 30 günlük bedel çıkmıyor. Peki bu hasar normalde kaç günde tamir edilirdi?
Servis yoğun olduğu için üç hafta beklediyse bu üç hafta değil, bilirkişinin belirlediği makul süre esas alınıyor. Yani takvimdeki gün sayısı değil, teknik olarak gereken süre önemli.
Kaza sonrası ne yapmalı?
Geldik kritik soruya: Kaza sonrası ikame araç nasıl alınır? Kaza anında panikleseniz de tutanak tutmayı, gerekiyorsa polis çağırmayı, araçların ve hasarın fotoğrafını çekmeyi ve hasarı en kısa sürede sigortaya bildirmeyi asla atlamayın.
Servise teslim ederken giriş belgesini alın. İkame araç hizmeti varsa sigortayı arayıp aktive ettirin, bu adımı geciktirmemek işinizi kolaylaştırır.
Mahrumiyet bedeli talep etmeyi düşünüyorsanız kaza tutanağı, kusur bilgileri, servis kayıtları, ekspertiz raporu, varsa kiralama faturası, hepsini bir klasörde toplayın. İleride işinize yarayabilir.
İkame aracı kullanırken neyi siz ödersiniz?
Sigorta size araç verdi diye her masraf onlara ait sanmayın. Yakıt sizden, köprü otoyol geçişi sizden, trafik cezası da sizden. Poliçedeki süreyi aşarsanız kalan günlerin kira bedeli de size yansıyabilir.
Yani ikame aracı alırken de sözleşmesini okuyun, kendi aracınız olmasa da yine bir kiralama sözleşmesi ve içinde yakıt politikası, kilometre sınırı, teslim koşulları var.
Kaza sonrası araç kiralama hakkında sık sorulan sorular
“İkame araç bedelini kim öder?” sorusu kadar çokça merak edilen sorular…
Trafik sigortası ikame araç verir mi?
Hayır, standart trafik sigortasının kapsamında bu yok. SEDDK genel şartları kira mahrumiyetini dolaylı zarar sayıp kapsam dışı bırakıyor. Ek bir paket satın almadıysanız beklemeyin.
Kasko ikame araç kaç gün verir?
Sabit değil. Yedi gün, 15 gün, poliçeye göre değişiyor, bazen yıllık kullanım sayısı da sınırlı. Poliçenizi açıp bakmanız en garantili yol.
Kasko ikame araç bedelini karşılar mı?
Genelde hayır, doğrudan aracı organize ediyorlar. Bazı poliçelerde sizin kiralayıp fatura göstermeniz durumunda geri ödeme yapıldığı da oluyor ama bunun için önceden onay şart.
İkame araç teminatı her poliçede zorunlu mu?
Değil. Temel kasko paketlerinde hiç olmayabilir. Poliçe alırken bunu özellikle sormazsanız fark etmeyebilirsiniz.
Araç mahrumiyet bedeli için kiralama şart mı?
Hayır, kiralamamış olsanız da talep edilebilir. Ama elinizde belge varsa işiniz kolaylaşabilir.
Kusurlu taraf araç kiralama parasını öder mi?
Hukuki sorumluluk çerçevesinde ödemesi gerekebilir. Miktar kusur oranına ve makul onarım süresine göre değişir. Trafik sigortasının bunu otomatik karşılamayacağını tekrar hatırlatalım.
Araç yattı parası nasıl istenir?
Önce karşı tarafa ya da sigortasına yazılı başvuru yapılır, belgeler elinizde olsun. Anlaşma olmazsa dava yolu var, mahkeme bilirkişiye baktırır. Süreç uzayabilir, bir avukatla ilerlemek işinizi kolaylaştırabilir.
Araç serviste uzun kalırsa her gün için para alır mıyım?
Muhtemelen hayır. Servis yoğunluğundan kaynaklanan gecikme değil, “normalde kaç gün sürerdi” sorusu esas alınıyor.
Pert araçta ikame araç var mı?
Net bir kural yok, poliçeden poliçeye değişiyor. Bazıları belirli süre devam ettiriyor, bazılarında tam hasar için ayrı bir madde var. Poliçenizi kontrol edin.
QCAR Mobilite'de rezervasyon birkaç dakika içinde tamamlanıyor, aracınızı hemen teslim alabiliyorsunuz. İster ikame araç süreciniz uzarken ara bir çözüm arayın, ister sigortanız devreye girene kadar bir şeye ihtiyacınız olsun, fark etmez. Hemen araç kiralayın ve yolunuza devam edin.